KSFAdvocacia WhatsApp do escritório

Dívidas bancárias · Pessoa física

Negociação de dívidas bancárias conduzida por advogada com base técnica.

Atuação direta junto ao banco e aos órgãos competentes para buscar redução do saldo devedor e parcelas que caibam no seu orçamento, além da defesa judicial, quando necessária. A proposta de acordo parte da análise do contrato, dos cálculos e das garantias.

Atendimento digital pelo WhatsApp: (11) 91026-6607.

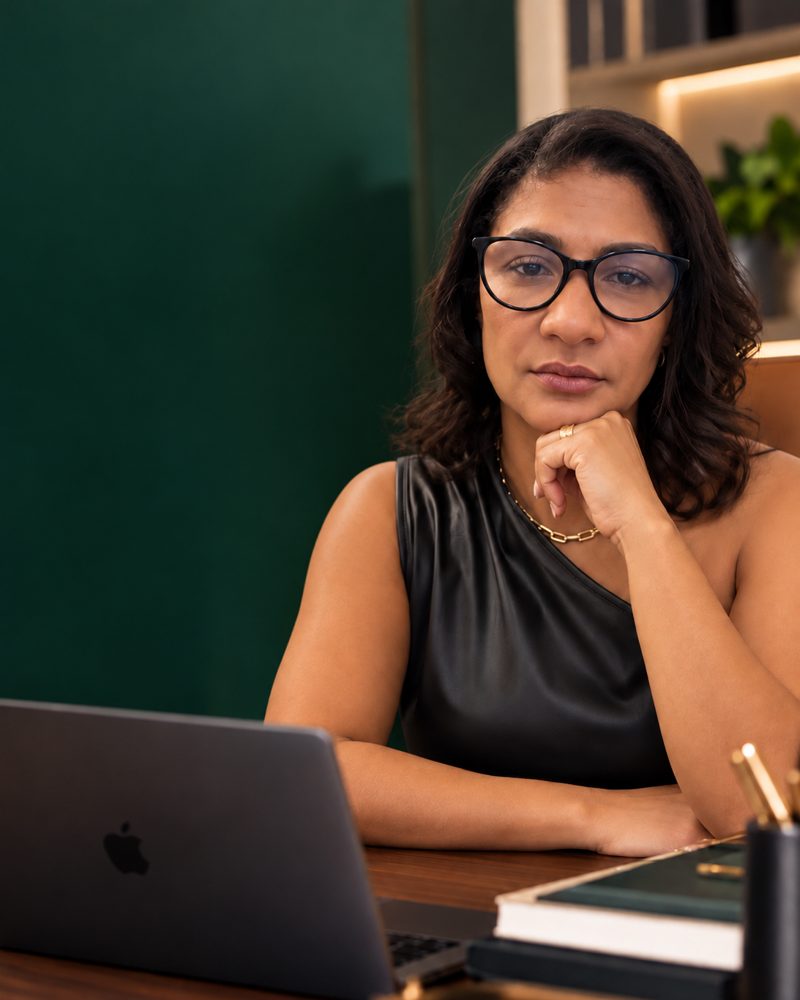
Kelly Santos Ferreira, advogada, em seu escritório
Kelly Santos FerreiraAdvogada · OAB/SP nº 212.183

Áreas de atuação

Situações em que vale buscar orientação jurídica

Dívidas do dia a dia

Para quem tem dívidas pessoais com bancos e financeiras

  • Cobranças, negativação e propostas de acordo recebidas do banco
  • Cartão de crédito, cheque especial e empréstimo pessoal
  • Renegociação que o banco recusou ou ofereceu em condições ruins
Falar sobre minha situação

Situações mais graves

Para quem já não consegue pagar sem comprometer o básico

  • Bloqueio de conta ou de salário
  • Ação de cobrança ou execução já proposta pelo banco
  • Financiamento de veículo em atraso e risco de busca e apreensão
  • Superendividamento e pedido de repactuação de dívidas
Pedir orientação

Atuação administrativa

Onde a negociação acontece

O banco recebe uma proposta fundamentada, apresentada pela advogada, e não apenas um pedido de desconto. Conforme o caso, a negociação passa por um ou mais destes canais.

Instituição credora
Negociação direta com a área de renegociação ou de recuperação de crédito, com proposta baseada na análise do contrato.
Ouvidoria do banco
Instância de revisão quando o atendimento comum não resolve o problema ou nega a renegociação.
Banco Central
Registro de reclamação contra a instituição e consulta ao Registrato para mapear todas as dívidas em seu nome.
Procon e consumidor.gov.br
Canais oficiais de mediação para dívidas de consumo.
Conciliação no Judiciário
Audiências de conciliação, inclusive para a repactuação de dívidas prevista para o consumidor superendividado.

Como o trabalho é conduzido

Da primeira conversa ao acordo

  1. Etapa 1

    Conversa inicial

    Você relata a situação pelo WhatsApp e envia os documentos que tiver em mãos.

  2. Etapa 2

    Análise técnica

    Exame das cláusulas, dos encargos cobrados, das garantias e da evolução do saldo devedor, que servem de base para a proposta.

  3. Etapa 3

    Negociação administrativa

    Apresentação da proposta ao banco e atuação nos canais adequados até a formalização do acordo.

  4. Etapa 4

    Via judicial, se necessária

    Ação revisional, repactuação de dívidas ou defesa em execução, quando a negociação não for suficiente.

Na prática

O que a análise técnica verifica no contrato

Cada ponto destacado pode alterar o saldo cobrado e, por consequência, a força da proposta apresentada ao banco.

Contrato de empréstimo pessoalTrecho ilustrativo

Cláusula 4ª – Encargos. Sobre o saldo devedor incidirão juros remuneratórios à taxa de __% a.m., capitalizados mensalmente1, acrescidos de tarifas e seguro prestamista2.

Cláusula 9ª – Inadimplemento. Em caso de atraso, serão devidos encargos moratórios3, podendo o credor declarar o vencimento antecipado4 da dívida e executar as garantias.

  1. 1Comparar a taxa contratada com a média de mercado divulgada pelo Banco Central.
  2. 2Verificar se tarifas e seguros foram contratados de forma livre e informada.
  3. 3Conferir se há cumulação de encargos de mora.
  4. 4Avaliar os riscos sobre as garantias: avalista, imóvel ou veículo.
Exemplo genérico dos pontos verificados na análise. Cada contrato exige exame individual.

Para a primeira conversa

O que separar

Não é preciso ter tudo. Comece pelo que estiver disponível.

  • Contrato de empréstimo, financiamento ou cartãoOu o número do contrato, caso não tenha a via
  • Extratos e demonstrativo da dívidaInclusive o histórico de parcelas pagas
  • Notificações, cartas de cobrança e propostas de acordo
  • Citação ou intimação judicial, se houverAções judiciais têm prazo; informe a data do recebimento
  • Comprovante de renda e principais despesas do mêsMostram quanto cabe no seu orçamento

Referências legais

Normas que costumam orientar esses casos

CDC, arts. 104-A a 104-C
Repactuação de dívidas do consumidor superendividado, dispositivos incluídos pela Lei nº 14.181/2021.
Lei nº 10.931/2004
Disciplina a Cédula de Crédito Bancário, título usado em muitos empréstimos e financiamentos pessoais.
Decreto-Lei nº 911/1969
Alienação fiduciária e busca e apreensão de bens móveis, como veículos.
CPC, arts. 914 e seguintes
Embargos à execução, a principal defesa do devedor em execução de título extrajudicial.

O escritório

Advocacia digital, com atendimento direto da advogada responsável

Kelly Santos Ferreira é advogada há mais de 20 anos, com atuação em direito bancário. Conduz pessoalmente a análise de cada contrato e a estratégia de negociação ou de defesa de pessoas físicas endividadas com bancos e financeiras.

O escritório funciona em formato digital: o contato, o envio de documentos e as reuniões acontecem a distância, com o mesmo cuidado técnico e o sigilo profissional de um atendimento presencial.

Dúvidas frequentes

Antes de entrar em contato

Existe um percentual garantido de desconto?

Não. O desconto possível depende do tempo de atraso, do tipo de contrato, das garantias e da política de cada instituição, e nenhum advogado pode prometer resultado. O que a atuação jurídica faz é levar ao banco uma proposta fundamentada e conduzir a negociação nos canais adequados, buscando a melhor condição possível para o seu caso.

Vale a pena aceitar a proposta que o banco me enviou?

Depende do saldo real, das garantias envolvidas e da sua capacidade de pagamento. Um acordo assinado sem análise pode incluir encargos passíveis de discussão ou uma confissão de dívida em termos desfavoráveis.

Recebi uma citação judicial. O que faço?

Ações judiciais têm prazos para defesa. Informe a data em que recebeu a citação já na primeira mensagem para que a urgência seja avaliada.

Meu nome está negativado. O acordo resolve isso?

Depois do pagamento integral da dívida, o credor deve pedir a retirada do registro em até cinco dias úteis (Súmula 548 do STJ). Em acordos parcelados, o momento da retirada deve constar do próprio termo de acordo, e esse é um dos pontos negociados.

Como funciona o atendimento digital?

O primeiro contato é feito pelo WhatsApp. Documentos podem ser enviados em foto ou PDF e, quando necessário, é agendada uma reunião por vídeo.

Contato

Conte sua situação ao escritório

Envie uma mensagem com um breve resumo e, se possível, o nome do banco e o tipo de contrato.

Abrir conversa no WhatsApp

+55 (11) 91026-6607